
詐欺・洗錢諭知無罪第一審
承辦律師:曹哲瑋律師(選任辯護人)
案件概述
當事人與一位在中國大陸的合夥人長期合作經營網路賣場,並在臺灣陸續設立數家商號,由當事人負責倉儲、稅務與出貨,合夥人負責出口貨物與帳務管理。合夥人其後介紹一名境外的虛擬貨幣買家,請當事人在臺灣與對方交易、賺取中間價差。當事人以商號名義申辦的帳戶收受對方匯入、當事人認知為買幣價金的款項,再依指示提領、轉匯,或以款項購買虛擬貨幣轉入對方指定的錢包地址。
其中數筆匯入帳戶的款項,實際上是三名被害人遭詐騙集團以投資名義詐騙之後,經第一層、第二層帳戶層層轉匯而來。檢察官因此認定當事人已加入該詐騙集團,指當事人依合夥人指示提領、轉匯後另由合夥人發放報酬,先後提起公訴與追加起訴,指當事人涉犯參與犯罪組織、三人以上共同詐欺取財與洗錢三項罪名。第一審法院就起訴與追加起訴部分一併審理,諭知無罪;第一審判決之後,檢察官依法仍得提起上訴。
當事人在法院並不爭執客觀事實:帳戶確實由其提供給合夥人與該名買家使用,被害人的款項確實匯入這些帳戶,其後的提領與轉匯也確實是其本人所為。警方製作的幣流分析報告另認定,轉入買家指定錢包地址的虛擬貨幣,經層層轉出後最終進入一個無從調閱的交易所錢包地址,而該地址已遭通報設定為詐騙地址。真正的爭點只有一項:當事人對於匯入的款項來自詐騙,主觀上有沒有認識或預見。
關鍵爭點
- 帳戶確實收到被害人的錢、也確實由自己提領轉出,這些客觀事實能不能直接推認主觀上有詐欺、洗錢的故意?
- 把帳戶交給長期合作的合夥人共同使用,與把帳戶交給不熟識的人使用,法院看待的方式有沒有不同?
- 交易之前要求對方提出身分證件、簽署書面合約,在認定主觀犯意上能發揮多少作用?
- 檢察官提出的稅籍資料、徵信資料、幣流分析報告與手機勘察報告,法院認為各自證明了什麼?
本所承辦與當事人的辯解
本所受任擔任第一審的選任辯護人。第一審判決依其體例,理由欄記載的是被告本人的辯解,沒有另列辯護人主張的欄位;以下因此是判決所載當事人本人的陳述,不是辯護人另行提出的主張。
依判決記載,當事人堅詞否認參與犯罪組織、詐欺與洗錢,陳述其與該名合夥人從數年前起合作經營網路賣場,雙方分工明確,名下商號都是合法經營、年營業額達數千萬元並依法繳稅,不是人頭商號;涉案的商號帳戶就是合夥事業共用的帳戶。當事人另陳述,該名買家是合夥人介紹而來,對方提供了本人的完整資訊與合作契約供其驗證,其才同意交易;其中兩筆款項之所以提領現金交付另一名賣家,是因為當事人手上的虛擬貨幣數量不足、以及交易所當日發生錯誤導致交易擱置,由合夥人另行聯繫該名賣家供貨。當事人表示,其是基於對合夥人的信任以及對買家身分的驗證才從事交易,並不知道這些款項的來源是他人受詐騙的錢。
法院怎麼看
第一審判決先寫明證據法則:犯罪事實應依證據認定之,無證據不得認定犯罪事實,刑事訴訟法第154條第2項定有明文;不能證明被告犯罪者,應諭知無罪之判決,同法第301條第1項亦有明文。法院並引述最高法院向來見解指出,認定不利於被告之事實須依積極證據,積極證據不足為不利於被告事實之認定時,即應為有利於被告之認定,更不必有何有利之證據;證明未達通常一般之人均不致有所懷疑的程度而有合理懷疑存在時,依「罪證有疑,利於被告」的證據法則,不得遽為不利被告之認定。
從判決理由的鋪陳順序來看,法院檢視的卷內客觀資料可以歸成幾項;以下的分項是撰稿者為便於閱讀所作的整理,並非判決自己的標題。
判決檢視的第一件事,是事業本身是否真實存在。法院核對當事人提出的合夥人身分證明、合夥人在中國大陸所營公司的營業執照、雙方的通訊軟體對話紀錄、各商號的工商登記資料與賣場後台資料,認定核與其所述情節相符。稅捐部分,法院指出各商號的營業人銷售額與稅額申報書、營業稅繳納證明顯示,這些商號均依法令規定每兩月按期申報營業稅,繳納的每期稅額多在 10 萬元以上,甚者高達 35 萬餘元,足認確屬正常經營中的行號,且經常性維持穩定的營業額。法院因此認定合夥人確有其人、與當事人有長期合作關係,雙方共同經營的事業非屬虛設行號或空殼公司;當事人把商號帳戶提供給合夥人作為合夥事業的共同使用,用判決的話說是「當屬極其自然之事,顯與提供帳戶予不熟識之人、從事不詳目的之使用等異常情狀,迥然有別」。
判決檢視的第二件事,是當事人對交易對象做過什麼查驗。法院先認定,該名買家是經合夥人轉介而來,對當事人而言確屬陌生之人。接著檢視卷內的查驗資料:該名買家提出個人的官方身分證件,並由本人手持該證件與一份記載線上認證以確認身分的文書,拍攝清晰的完整上半身照片,連同本人簽立的合作合約紙本寄送給當事人驗證;判決認定這些證件、照片與合約書並無任何不尋常之處。法院據此認定,當事人在同意交易之前,確實已盡其審核、驗證對方真實身分的能事,並取得具體、完整的個人身分資料。
判決檢視的第三件事,是當事人對交易所得的申報意思。法院引述當事人與合夥人的對話紀錄,其中當事人表示要就交易所產生的利潤開立發票,以免日後被查稅,雙方並就交易紀錄、可能發生的查稅爭議與所得額計算進行討論。法院認定,當事人有意將交易公開化、透明化,並指出若非確實深信所進行者是合法的虛擬貨幣交易,當事人自無可能心生據實申報所得稅的念頭。
判決在說明主觀故意時另外提到的,是帳戶的使用型態。法院檢視各帳戶的交易明細,認定這些帳戶都是當事人長時間持續使用中的帳戶,在提領、匯出被害人受詐騙的款項之後仍有非屬小額的存餘款項,並持續有其他款項進出。判決接著推論:倘若當事人對匯入款項可能涉及不法有所認識或預見,實無可能仍以這些帳戶收受、轉匯,而甘冒帳戶無法使用、原有存款遭凍結無法提領的風險。
對於檢察官提出的五項證據,法院逐項說明各自證明了什麼。稅籍調件明細表是各商號與當事人個人的稅籍、所得及資產資料;金融聯合徵信中心查詢資料是商號的登記資訊與營業項目;幣流分析報告的分析結果,是虛擬貨幣經層轉後最終轉入某個無從調閱的交易所錢包地址,且該地址已遭通報設定為詐騙地址;手機勘察摘要報告的內容是當事人手機內留存的對話紀錄,與當事人自行提出者重疊的部分互核相符;電商平台公司的函文則是當事人在拍賣網站上的身分認證資訊。法院的結論是,這些事證的內容均無從證明當事人對被訴事實有何參與或認識、預見,不能憑為不利於當事人的事實認定。
綜合以上,法院認定實難認當事人對於款項來源竟係詐騙集團詐騙他人的犯罪所得一節有所認識或預見,無從認其有參與犯罪組織、詐欺、洗錢的故意;當事人的辯解「尚非不可採信」,依本案事證,當事人本身亦係遭他人蒙蔽及利用之人。法院最後的結論是:檢察官所憑的積極證據,尚不足以證明當事人確有該等犯罪的故意,此外復查無其他積極證據足認其有公訴意旨所指的犯行,不能證明其犯罪,應為無罪的諭知。
另有一件經檢察官移送併案審理的部分,法院因本案諭知無罪,認與起訴及追加起訴的犯行無裁判上或事實上一罪的關係,無從併予審理,退由檢察官另為適法之處置。
第一審把哪些既存的客觀資料當成判斷依據
從判決理由的鋪陳順序可以看出,法院並未著墨於「款項有沒有經過這些帳戶」——這一點當事人自始不爭執,法院也在理由中先行認定為真實。整份理由集中在一個問題上:當事人在收款與轉出的當下,對款項來源知道什麼。
回答這個問題的,是四類在被追查之前就已經存在的客觀資料。第一類是事業的軌跡:工商登記、每兩月按期申報的營業稅與繳納證明、長期穩定的營業額。第二類是帳戶的軌跡:帳戶長時間持續使用、提領後仍有非小額存餘並持續有其他款項進出。第三類是交易對象的查驗紀錄:對方手持證件的照片、線上身分認證文書、雙方簽署的書面合約。第四類是交易期間的往來對話,其中包含為交易利潤開立發票報稅的討論。這四類資料都不是當事人事後的說法。
判決同時說明了另一組事實為什麼不足以支撐有罪認定。款項確實流入當事人的帳戶、確實由其提領轉出、最終的錢包地址確實已遭通報為詐騙地址——這些都是客觀上成立的事實,但判決的說明是,這些事證的內容無從證明當事人對被訴事實有何參與或認識、預見。判決的處理方式是把「客觀上經手」與「主觀上知情」分開,並要求後者另有積極證據。
本件之所以能獲得無罪的諭知,倚賴的是上面這幾項具體條件:商號是按期申報並繳納營業稅、稅額穩定的實際營運行號;涉案帳戶是長時間使用中的營運帳戶,提領後仍有其他款項進出;交易之前已經留下對方的身分查驗資料與書面合約;交易期間另有為利潤開立發票報稅的往來紀錄。少了其中一項,法院的認定就可能不同。另外要說明的是,把金融帳戶交給他人使用、代為收受與轉出他人指定的款項,本身仍有刑事偵查與帳戶管制上的風險,帳戶可能遭金融機構列為警示帳戶、款項受到圈存;獲判無罪並不代表這樣的往來方式沒有風險。
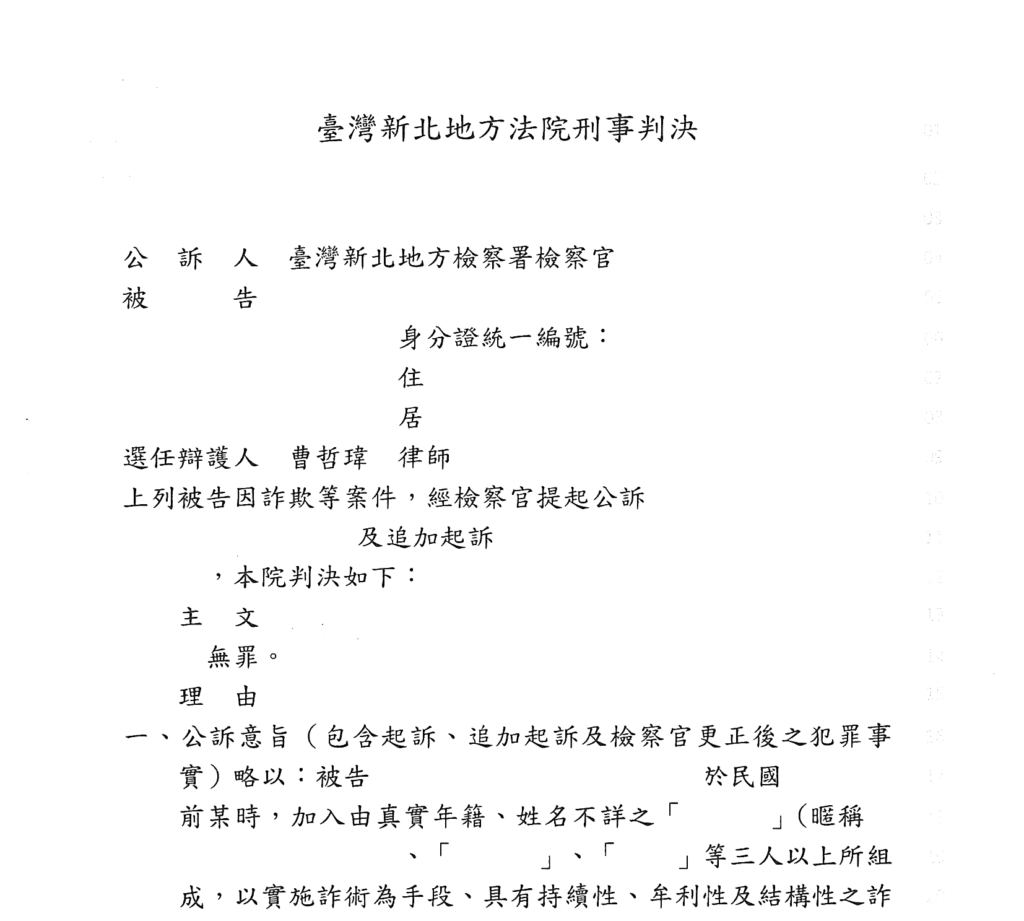
判決書(已遮蔽個資)
你在做生意、代收代轉款項,或是私下交易虛擬貨幣,後來才發現有幾筆錢是被害人被騙走的,警方通知你到案、檢察官也傳你當被告?先把商號的登記與報稅資料、帳戶的完整交易明細,以及你與對方從一開始的往來紀錄與身分查驗文件整理出來,再確認偵查中問的是哪一段時間、哪幾筆款項。
👉 接著看:檢察官不服第一審無罪提起上訴,第二審逐點看了什麼?一件上訴駁回的案件紀錄 →
👉 接著看:做生意、幫人換虛擬貨幣被控詐欺洗錢,如何證明沒有犯意?一件無罪案件解析 →
👉 接著看:刑事案件處理紀錄 →
以上案例僅供參考,個案結果取決於具體事實與證據,不代表其他案件將獲得相同結果。