
詐欺・借貸糾紛不起訴處分偵查階段
承辦律師:曹哲瑋律師、蕭大爲律師(選任辯護人)
案件概述
當事人因有資金需求,經人轉介向一位從事個人放款業務的出借人借款。處分書所載的告訴暨警方報告意旨指,當事人在借款時佯稱同意申辦設定其名下房地的抵押權,以為該筆債務的擔保,使告訴人陷於錯誤而允諾貸予款項並交付借款;數日後告訴人發現該筆抵押權的設定申請已遭當事人撤回,因而認為當事人涉犯刑法第339條第1項的詐欺取財罪嫌。處分書的意旨段所載,本件的來源除告訴人的告訴之外,另有警察分局的報告。
檢察官偵查終結後認為,卷內不足以證明當事人在雙方締約貸款之初即有詐欺的犯意與不法所有的意圖,認定犯罪嫌疑不足,依刑事訴訟法第252條第10款為不起訴之處分。本件在偵查階段終結,未進入法院審理。
關鍵爭點
- 借款時說好要設定抵押權作為擔保,後來設定沒有完成,是不是就足以認定借款當時在施用詐術?
- 民事的債務不履行與刑事的詐欺取財,界線落在哪裡?檢察官要證明的是哪一個時點的意圖?
- 借款人自己把抵押權的設定申請撤回,這件事本身能不能反過來推定他自始就沒有提供擔保的意思?
- 借款之後雙方的往來紀錄與清償情形,在偵查階段能夠說明什麼?
本所承辦與當事人的辯解
本所受任擔任本案選任辯護人,不起訴處分書「選任辯護人」欄記載曹哲瑋律師與蕭大爲律師。該份處分書全篇未記載辯護人的主張,只記載當事人本人的辯解。
依處分書所載,當事人堅詞否認上開詐欺犯行,辯稱:告訴人曾向他表示抵押權設定的內容會讓他知道,並且會給他一份合約書,但都沒有;簽約當時並沒有人向他說明抵押權設定的內容,設定就直接送件辦理。後來另有經人介紹的其他貸款人員向他收取手續費與規費;他看過合約書的資料之後,認為實際的借款條件與告訴人所說的並不相符,於是向告訴人表示可否直接返還本金、並取消房屋抵押權的設定;他後來也在三個月內把本金借款返還給告訴人。當事人的辯解就到這裡,處分書未再記載其他說明。
檢察官怎麼看
檢察官在處分書中先寫明採用的證據法則:犯罪事實應依證據認定之,無證據不得認定犯罪事實,刑事訴訟法第154條第2項定有明文;認定不利於被告的事實須依積極證據,積極證據不足以作成不利於被告的認定時,即應為有利於被告的認定。檢察官並引述最高法院向來見解為據,另指出告訴人的告訴既以使被告受刑事訴追為目的,其陳述是否與事實相符,仍應調查其他證據以資審認。
檢察官接著寫明詐欺取財罪的構成要件:須被告於客觀上施用詐術使告訴人陷於錯誤,並於行為之初,在主觀上即具不法所有之意圖及詐欺之犯意。處分書並載明,債務人於債之關係成立後未依債之本旨履行債務,在一般社會經驗上可能的原因甚多,或因不可歸責的事由無法給付,或因合法對他造主張抗辯而拒絕給付;縱令出於惡意而有遲延給付或不為給付的情事,若無從證明債務人在債之關係發生時自始即具有不法所有之意圖及詐欺之犯意,也僅能令其負民事債務不履行之責任,尚不得據此債信違反的客觀事實,逕予推定債務人主觀上原有不法所有之意圖及詐欺之犯意。
檢察官據以論斷的第一項客觀事實,是雙方的通訊軟體對話紀錄。稽諸該紀錄,告訴人在借款後第四日,仍將先前所簽立的借款契約書、本票、簽收單等借貸相關文件傳送給當事人。檢察官因而認為,當事人辯稱是對於抵押權設定的內容有疑慮、看過合約書資料之後才將抵押權設定之申請撤回等情,並非無據;據此難認當事人於雙方締約貸款之初,即有無意設定抵押權擔保、而仍佯以允諾以詐取告訴人貸款的主觀犯意。
第二項是清償。當事人自始不否認與告訴人之間有該筆借貸關係,並已悉數清償該筆債務,此經告訴人自承在卷,並有簽收單一份在卷可稽。檢察官因而認定當事人確有依約於三個月內返還債務,告訴人原本要以抵押權設定擔保的債權業已受清償,益徵當事人尚無不法所有意圖。
處分書也記載了對當事人不利的部分。告訴人於警詢及偵查中陳稱,他在借款當日確實已將當事人所提供的不動產設定送件辦理,其後依約交付借款,直到數日後經網頁查詢設定進度,才發現當事人申請異議,導致設定案件無法完成;他致電當事人聯繫時,當事人承認有借款,但卻表示沒有借那麼多。檢察官在結論段並明白寫出,本案除當事人未依約完成擔保債務之抵押權設定的客觀事實外,向告訴人借款的利息、本金均有依約清償。
綜合上開各項情節,檢察官認為足證當事人主觀上應無詐欺的不法意圖,不得僅以告訴人的片面指訴,逕將當事人遽以刑法詐欺取財罪責相繩;此外復查無其他積極證據,足認當事人有何告訴及報告意旨所指的詐欺犯行,應認其犯罪嫌疑不足,依刑事訴訟法第252條第10款為不起訴之處分。
檢察官寫的是「難認」,指的是卷內證據不足以認定當事人在締約之初即有詐欺的犯意;這與「已經證明當事人在借貸過程中沒有任何未依約之處」是兩件不同的事。處分書同時載明,未依約完成抵押權設定,是客觀上存在的事實。
沒有依約完成抵押權設定,為什麼檢察官仍認定犯罪嫌疑不足
從處分書的論理順序來看,指控方的推論是從「說好要設定抵押、後來設定沒有完成」這個結果開始的。處分書先處理的,正是這個結果能不能回推到借款當時的主觀意圖。
處分書所記載的是:詐欺取財罪要求行為人在行為之初,主觀上就具備不法所有之意圖與詐欺之犯意;債之關係成立後未依債之本旨履行,原因在一般社會經驗上甚多,單憑債信違反這個客觀事實,不得逕予推定債務人原本就有詐欺的犯意。依這個順序,本件要回答的並不是「抵押權有沒有設定完成」,而是「借款當時有沒有詐欺的犯意」。
處分書用來回答後一個問題的,是兩項借款之後才出現、並且有卷內文書可以對應的事實。第一項是雙方的通訊軟體對話紀錄:在借款後第四日,把先前簽立的借款契約書、本票、簽收單傳送給當事人的,是告訴人自己。檢察官據此認為,當事人辯稱看過合約書資料之後才將抵押權設定的申請撤回一節,並非無據。第二項是清償:處分書記載當事人確有依約於三個月內返還債務,本金債務的清償有簽收單一份在卷可稽,結論段並載明向告訴人借款的利息、本金均有依約清償,告訴人原本希望以抵押權擔保的債權因此已經受償。
從處分書的論理順序可以看出,檢察官檢視的是雙方往來過程中原本就存在的文書與紀錄——通訊軟體的對話、借款契約書、本票,以及處分書所載在卷的簽收單。這些資料不是當事人事後補充的說明,而是借貸關係進行的當下所留下來的。借貸糾紛被提告詐欺的人,能夠據以說明自己處境的,通常也是這一類既存的資料。
本件認定犯罪嫌疑不足,倚賴的就是上面這幾項具體條件:借貸關係本身當事人自始不否認、告訴人在借款後第四日仍主動將借貸文件傳送給當事人、當事人在約定的期間內把本金與利息都清償完畢並有簽收單可稽。少了這幾項,檢察官的認定就可能不同。另外要說明的是,借款時若自始就沒有履行的意思,或者以不實的事項使對方交付款項,仍然可能構成詐欺。事後清償在本件是檢察官用以佐證當事人主觀上欠缺不法所有意圖的情節之一,並不是清償本身就能阻卻詐欺;借款當時即具備不法所有之意圖與詐欺之犯意者,縱使事後把款項還清,仍可能構成詐欺。本件的結論建立在「卷內無法證明當事人於締約之初即有詐欺犯意」,而不是「沒有按照約定設定抵押就不會有刑事責任」,也不是「事後把錢還清就不會有刑事責任」。
不起訴處分書(已遮蔽個資)
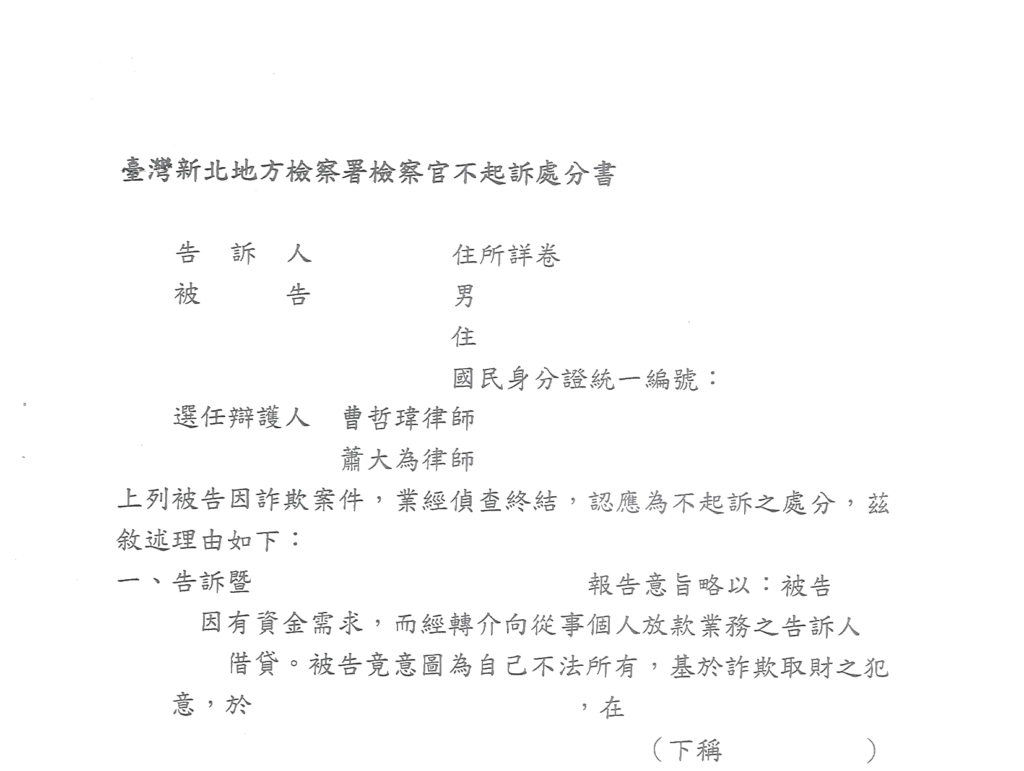
借款時約定的擔保後來沒有完成設定,對方直接以詐欺提告,你收到了警詢通知或偵查傳票?先把雙方從借款前到還款後的完整對話、契約文件與收付款紀錄整理出來,確認自己落在哪一種情況。
👉 接著看:詐欺罪是什麼?普通詐欺、加重詐欺構成要件、刑度與辯護方向 →
👉 接著看:收到詐欺通知書是什麼?最快 48 小時內要做的事 →
👉 接著看:刑事案件處理紀錄 →
以上案例僅供參考,個案結果取決於具體事實與證據,不代表其他案件將獲得相同結果。